Domain qogx.de kaufen?
Wir ziehen mit dem Projekt
qogx.de um.
Sind Sie am Kauf der Domain
qogx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qogx.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **

Ähnliche Suchbegriffe für Verlustvortrag Entstehung
Top-Angebote
Produkte zum Begriff Verlustvortrag Entstehung:
-
Die Entstehung und Entwicklung der Eurythmie 1922-1924, Sachbücher von Rudolf Steiner"Die Entstehung und Entwicklung der Eurythmie 1922-1924" bietet einen umfassenden Einblick in die Praxis der Eurythmie während der letzten Lebensjahre von Rudolf Steiner. Diese vierbändige Ausgabe, die auf dem ursprünglichen Band 277 basiert, enthält eine Vielzahl von überlieferten Eurythmieansprachen, Vorträgen, schriftlichen Beiträgen und Briefen von Steiner, die sich auf spezifische Aufführungen beziehen. Die Sammlung umfasst auch Zeitungsannoncen, Textentwürfe und Programme, die die Entwicklung der Eurythmie dokumentieren. Im Anhang sind Fotografien aus der damaligen Zeit enthalten, die die Eurythmie visuell festhalten. Diese umfassende Sammlung ermöglicht es den Leser*innen, Steiners Verständnis und Vermittlung der Eurythmie an ein breites Publikum nachzuvollziehen und zu vertiefen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung von Leibesbungen als Schulfach: Argumentationslinien und Akteure, Fachbücher von David SmolnySportunterricht ist ein Schulfach wie alle anderen Fächer auch - so könnte man die heute etablierte Fächergliederung in der Schule deuten. Dies ist weder gegenwärtig noch historisch eine Selbstverständlichkeit, wie die vorliegende Arbeit zeigt. Sie geht von den Fragestellungen aus, warum Sportunterricht an Schulen eingeführt wurde, wie er entstanden ist und wer daran beteiligt war. Die historisch-systematische Untersuchung arbeitet unter Auswertung zahlreicher Quellen die Entwicklung der rund 80-jährigen Entstehungsgeschichte des Schulfaches zwischen 1770 und 1850 mit einem Fokus auf den Argumentationslinien der Akteure und ihrem Wandel auf. Dr. David Smolny ist Studienrat an der Martin-von-Tours-Schule in Neustadt und pädagogischer Mitarbeiter am Institut für Sportwissenschaft und Motologie der Philipps-Universität Marburg.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entstehung und Entwicklung der Verbandstoffbranche in Deutschland zwischen 1870 und 1918, Fachbücher von Tobias MahlIn den 1860er Jahren entwickelten der Tübinger Chirurg Victor von Bruns und der britische Arzt Joseph Lister neuartige Verbandstoffe. Anfangs wenig beachtet, wurden sie bald zum Standard in der Wundbehandlung. Im Zuge der Professionalisierung der Chirurgie und der wachsenden Nachfrage nach Verbandstoffen entstand ab 1870 ein völlig neuer Industriezweig. Die Fabrik von Paul Hartmann aus Heidenheim an der Brenz entwickelte sich dabei innerhalb weniger Jahre zum grössten Verbandstoffhersteller im Deutschen Reich. Das vorliegende Buch zeichnet die Geschichte Paul Hartmanns und der gesamten Branche in Deutschland zwischen 1870 und 1918 nach. Dabei wird den Fragen nachgegangen, welche wissenschaftlichen, ökonomischen und politischen Entwicklungen das Entstehen und das Wachstum der Verbandstoffbranche begünstigten. Ziel ist es aber auch, an die zum grossen Teil heute nicht mehr existenten Verbandstofffabriken von einst zu erinnern.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münster - Entstehung und Geschichte der StadtDrei Jahrzehnte Nach Erscheinen Der Anlässlich Des Stadtjubiläums 1993 Aus Drei Bänden Bestehenden 'geschichte Der Stadt Münster' Legt Franz-josef Jakobi Mit 'münster – Entstehung Und Geschichte Der Stadt Vom 8. Bis 20. Jahrhundert' Jetzt Eine Neue...100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag Entstehung:
-
Steiner:Die Entstehung und Entwicklung, Sachbücher von Rudolf SteinerAnsprachen zur Eurythmie der frühen Zwanzigerjahre Was mit der grundlegend überarbeiteten Neuauflage des Bandes „Die Entstehung und Entwicklung der Eurythmie 1912–1918“ (GA 277a) begonnen hat und mit dem Band „Die Entstehung und Entwicklung der Eurythmie 1918–1920“ (GA 277b) eine erste Fortsetzung fand, geht nun weiter: Der dritte Band enthält Ansprachen und Dokumente zur Eurythmie der Jahre 1920–1922. Rudolf Steiner schafft hier immer wieder Bezüge von der Eurythmie zu den einzelnen Künsten, zu menschenkundlichen Tatsachen, zu sprachkundlichen Erkenntnissen, aber auch zu pädagogischen und therapeutisch-hygienischen Aspekten. Überblickt man seine zahlreichen Ansprachen, so lässt sich eine fliessende Bewegung erkennen, es sind ganz unterschiedliche Standpunkte, von denen aus auf die Eurythmie geschaut wird. Unerschöpflich scheint die Vielfalt der Aspekte, durch welche die Eurythmie als eine neue, eigenständige Kunst in den Kanon der Künste gestellt und auf ihre Zukunftsaufgabe aufmerksam gemacht wird.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung der Eurythmie 1912-1918, Sachbücher von Rudolf SteinerAus den Anfangszeiten der Eurythmie – Neuauflage mit zusätzlichen Dokumenten Der vorliegende Band, der die eurythmische Arbeit von 1912 bis Mitte 1918 dokumentiert, basiert auf der wegweisenden Edition von Eva und Edwin Froböse über die Entstehung und Entwicklung der Eurythmie, die 1965 erschienen ist. Wenn der Band in der neuen, 5. Auflage gleichwohl ein völlig anderes Aussehen angenommen hat, so liegt dies zum einen daran, dass inzwischen weiteres Material zu diesen ersten Jahren der im Entstehen begriffenen Eurythmie aufgefunden worden ist, zum anderen an den heutigen editorischen Standards und dem Bemühen, transparent zu machen, von wem welche Angaben stammen und wann sie aufgezeichnet wurden. So ist der Umfang dieser Neuauflage fast um das Dreifache gewachsen. Die übersichtliche Gliederung, die ergänzenden Dokumente und der Nachweis aller Quellen machen diese Neuauflage zu einem wertvollen Instrument für alle, die sich immer wieder durch die Quellen der Eurythmie inspirieren lassen möchten.83,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung der Eurythmie 1922-1924, Sachbücher von Rudolf Steiner"Die Entstehung und Entwicklung der Eurythmie 1922-1924" bietet einen umfassenden Einblick in die Praxis der Eurythmie während der letzten Lebensjahre von Rudolf Steiner. Diese vierbändige Ausgabe, die auf dem ursprünglichen Band 277 basiert, enthält eine Vielzahl von überlieferten Eurythmieansprachen, Vorträgen, schriftlichen Beiträgen und Briefen von Steiner, die sich auf spezifische Aufführungen beziehen. Die Sammlung umfasst auch Zeitungsannoncen, Textentwürfe und Programme, die die Entwicklung der Eurythmie dokumentieren. Im Anhang sind Fotografien aus der damaligen Zeit enthalten, die die Eurythmie visuell festhalten. Diese umfassende Sammlung ermöglicht es den Leser*innen, Steiners Verständnis und Vermittlung der Eurythmie an ein breites Publikum nachzuvollziehen und zu vertiefen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung und Entwicklung von Leibesbungen als Schulfach: Argumentationslinien und Akteure, Fachbücher von David SmolnySportunterricht ist ein Schulfach wie alle anderen Fächer auch - so könnte man die heute etablierte Fächergliederung in der Schule deuten. Dies ist weder gegenwärtig noch historisch eine Selbstverständlichkeit, wie die vorliegende Arbeit zeigt. Sie geht von den Fragestellungen aus, warum Sportunterricht an Schulen eingeführt wurde, wie er entstanden ist und wer daran beteiligt war. Die historisch-systematische Untersuchung arbeitet unter Auswertung zahlreicher Quellen die Entwicklung der rund 80-jährigen Entstehungsgeschichte des Schulfaches zwischen 1770 und 1850 mit einem Fokus auf den Argumentationslinien der Akteure und ihrem Wandel auf. Dr. David Smolny ist Studienrat an der Martin-von-Tours-Schule in Neustadt und pädagogischer Mitarbeiter am Institut für Sportwissenschaft und Motologie der Philipps-Universität Marburg.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag Entstehung
-
Entstehung und Entwicklung der Verbandstoffbranche in Deutschland zwischen 1870 und 1918, Fachbücher von Tobias MahlIn den 1860er Jahren entwickelten der Tübinger Chirurg Victor von Bruns und der britische Arzt Joseph Lister neuartige Verbandstoffe. Anfangs wenig beachtet, wurden sie bald zum Standard in der Wundbehandlung. Im Zuge der Professionalisierung der Chirurgie und der wachsenden Nachfrage nach Verbandstoffen entstand ab 1870 ein völlig neuer Industriezweig. Die Fabrik von Paul Hartmann aus Heidenheim an der Brenz entwickelte sich dabei innerhalb weniger Jahre zum grössten Verbandstoffhersteller im Deutschen Reich. Das vorliegende Buch zeichnet die Geschichte Paul Hartmanns und der gesamten Branche in Deutschland zwischen 1870 und 1918 nach. Dabei wird den Fragen nachgegangen, welche wissenschaftlichen, ökonomischen und politischen Entwicklungen das Entstehen und das Wachstum der Verbandstoffbranche begünstigten. Ziel ist es aber auch, an die zum grossen Teil heute nicht mehr existenten Verbandstofffabriken von einst zu erinnern.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münster - Entstehung und Geschichte der StadtDrei Jahrzehnte Nach Erscheinen Der Anlässlich Des Stadtjubiläums 1993 Aus Drei Bänden Bestehenden 'geschichte Der Stadt Münster' Legt Franz-josef Jakobi Mit 'münster – Entstehung Und Geschichte Der Stadt Vom 8. Bis 20. Jahrhundert' Jetzt Eine Neue...100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
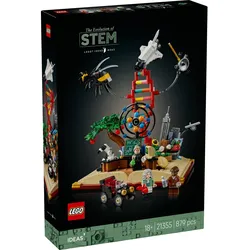
LEGO® Ideas 21355 Die Entstehung von MINTLEGO Ideas Die Entstehung von MINT (21355) ist ein faszinierendes Sammlerstück zum Ausstellen, das die bedeutendsten Errungenschaften in Mathematik, Informatik, Naturwissenschaften und Technik feiert. Mit liebevoll gestalteten Details, beweglichen Elementen und drei berühmten LEGO Minifiguren bringt dieses Set die Geschichte der Wissenschaft auf beeindruckende Weise zum Leben. Das Modell besteht aus einem baubaren Sockel in Form eines aufgeschlagenen Buchs und zeigt ikonische Szenen aus der Wissenschaftsgeschichte. Enthalten sind Minifiguren von Sir Isaac Newton mit seinem Apfelbaum, Marie Curie mit ihren chemischen Experimenten und George Washington Carver mit einem Pflanzenbeet. Weitere Highlights sind ein Spaceshuttle, ein Roboterarm und eine rotierende 3D-Darstellung eines Kohlenstoffatoms. Eine versteckte Nachricht im Morsealphabet und die NASA-Sonde Voyager mit Golden Record sorgen für zusätzliche Entdeckungsmöglichkeiten. Dieses LEGO Bauset ist das perfekte Geschenk für Wissenschaftsfans, Geschichtsbegeisterte und alle, die sich für MINT-Fächer interessieren. Ob als stilvolle Dekoration oder als Teil einer Sammlung – mit LEGO Ideas Die Entstehung von MINT holst du dir ein einzigartiges Modell nach Hause. Die LEGO Builder App sowie die beiliegende Broschüre mit exklusiven Interviews bieten zusätzliche Inspiration für das Bauerlebnis.100,45 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Die Entstehung der Bibel, Sachbücher von Jens SchröterDie Entstehung der Bibel bietet einen umfassenden Überblick über die Entwicklung der heiligen Schriften des Judentums und Christentums. Die Autoren Konrad Schmid und Jens Schröter beleuchten, wie aus einer Vielzahl von alten Erzählungen, Liedern und Weisheitssprüchen über Jahrhunderte hinweg die Bibel entstand. Dieses Buch ist das Ergebnis neuester Forschungsergebnisse, die viele traditionelle Annahmen über die Geschichte Israels und die Entstehung der Bibel in Frage stellen. Es wird aufgezeigt, dass zentrale Ereignisse wie der Auszug aus Ägypten oder der Tempelbau unter König Salomo nicht mehr als historisch gelten. Die Leserinnen und Leser erhalten Einblicke in die komplexe Entstehungsgeschichte der biblischen Texte und deren Bedeutung für die Weltreligionen. Die verständliche Sprache und die fundierte Analyse machen dieses Werk zu einer wertvollen Lektüre für alle, die sich für die Wurzeln der Bibel und deren Einfluss auf die Kultur und Religion interessieren.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.